
「ファクタリングの手数料は何%くらいが普通なのか」「受け取った見積もりが高いのか安いのか判断できない」と迷う経営者や個人事業主の方は少なくありません。資金繰りを急ぐ場面ほど、条件を十分に比べないまま契約してしまいがちです。
ファクタリングの手数料は、2社間か3社間かといった契約の形や、売掛先の信用力、支払期日までの期間などで大きく変わります。さらに、掛け目や登記費用などの諸費用も差し引かれるため、手数料率だけを見ていると受取額を見誤りかねません。
この記事では、手数料の相場と内訳、掛け目を含めた計算方法、手数料を安く抑えるコツまでをわかりやすく解説します。見積もりを比べる前の基礎知識として役立ててください。
- 2社間・3社間ファクタリングの手数料の相場と差が出る理由
- 手数料の内訳と、登記費用など手数料以外にかかる費用
- 掛け目と手数料の違い、計算方法と売掛金100万円での受取額の例
- 手数料を安く抑える方法と、高すぎる業者の見分け方
- 手数料の勘定科目と消費税の扱い
ファクタリング手数料の相場は?2社間・3社間の違いを解説
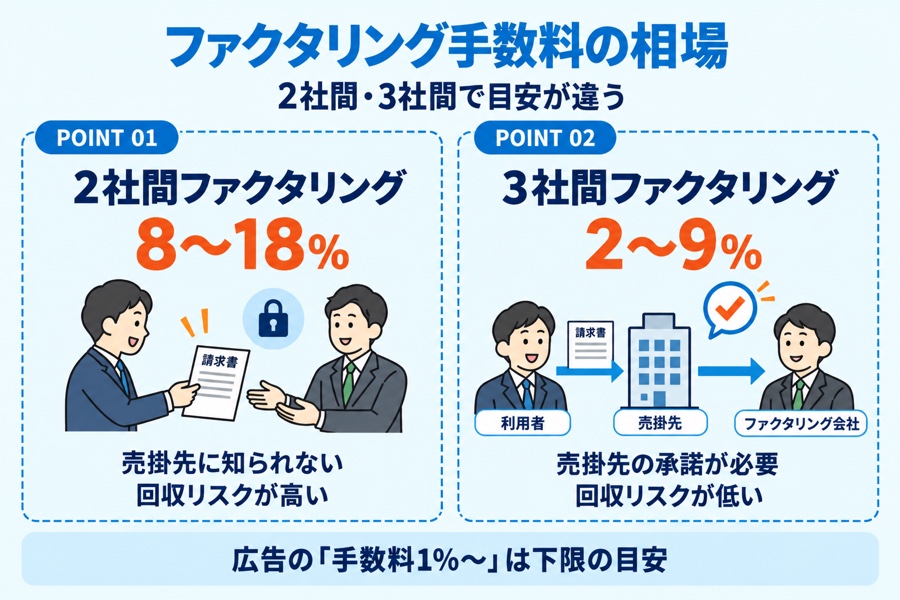
ファクタリング手数料の相場は、2社間ファクタリングで8〜18%、3社間ファクタリングで2〜9%程度が目安です。同じ売掛金でも、どちらの契約形態を選ぶかによって、受取額が数万円単位で変わることも珍しくありません。
ファクタリングは、売掛金を支払期日より前に売却して資金化する方法です。融資のような金利はかからず、売却時に差し引かれる手数料が主なコストになります。2社間は利用者とファクタリング会社の2者で契約し、売掛先に知られずに資金化できる方法。3社間は売掛先の承諾を得たうえで、売掛先からファクタリング会社へ直接支払ってもらう方法です。
また、広告でよく見かける「手数料1%〜」といった表示は、条件がそろった場合の下限として示されているケースが目立ちます。実際に適用される料率は、もっと高くなることも多いのが実情です。ここでは相場の目安と、2社間・3社間で差が出る理由、広告表示の読み方を確認していきましょう。
それぞれ順に解説いたします。
手数料の相場は2社間で8〜18%・3社間で2〜9%が目安
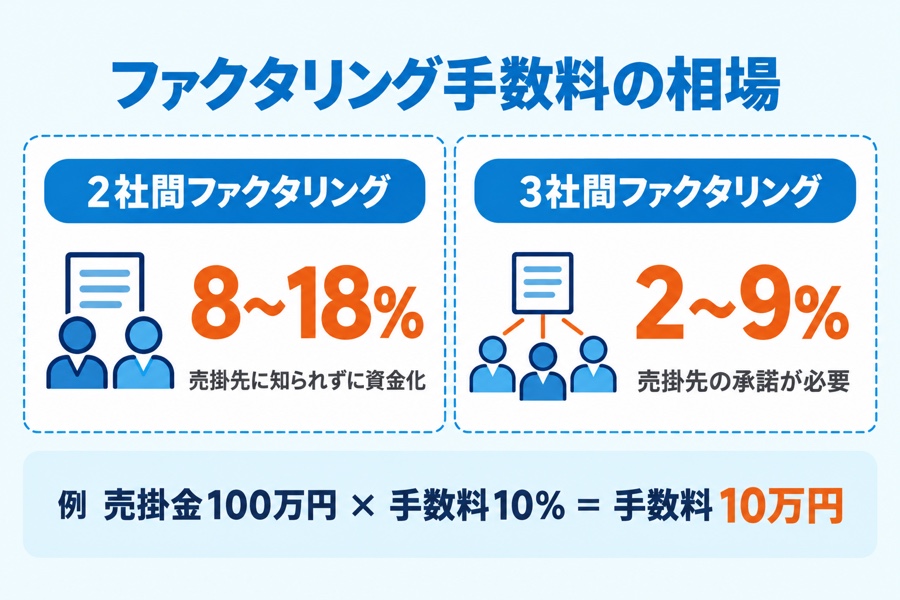
一般的な手数料の相場を契約形態ごとにまとめると、次のとおりです。
| 契約形態 | 手数料の相場(目安) | 売掛先への通知 | 入金までのスピード |
|---|---|---|---|
| 2社間ファクタリング | 8〜18%程度 | 不要(知られにくい) | 早い傾向 |
| 3社間ファクタリング | 2〜9%程度 | 必要(承諾を得る) | 時間がかかりやすい |
手数料は売掛金に対する割合で示され、売却時に差し引かれます。たとえば売掛金100万円を手数料10%で売却すると、10万円が手数料として差し引かれる計算です。掛け目が設定されている場合の計算は、後ほど詳しく見ていきましょう。
ただし、この数字はあくまで目安にすぎません。実際の料率は、売掛先の信用力や支払期日までの期間、売掛金の金額などをもとに案件ごとに決まります。同じ会社に申し込んでも、売却する売掛金が違えば料率も変わるでしょう。
見積もりを受け取ったら、まず相場の範囲に収まっているかを確認するのが基本です。相場から大きく外れた料率を提示された場合の注意点は、後半の「手数料が高すぎるファクタリング会社の特徴と見分け方」で紹介します。
2社間が高いのは売掛先に知られず回収リスクを負うから
2社間の手数料が高くなる最大の理由は、ファクタリング会社が負う回収リスクの大きさにあります。
2社間では売掛先に債権の譲渡を知らせないため、売掛先はこれまでどおり利用者に代金を支払います。ファクタリング会社は、利用者がその代金を受け取った後に送金してもらう形で回収する仕組み。利用者を経由する分だけ、回収が遅れたり、代金が別の支払いに回されたりするおそれを抱えることになります。
- 売掛先から入金された代金が、利用者から送金されないリスク
- 売掛先に確認できないため、売掛金が実在するかを確かめにくいリスク
- 同じ売掛金を複数の会社に売る「二重譲渡」のリスク
一方、3社間は売掛先が承諾したうえでファクタリング会社へ直接支払うため、こうしたリスクが小さくなります。その分、手数料も低めに設定されやすいわけです。
つまり2社間の手数料には、売掛先に知られずに資金化できる手軽さの対価が上乗せされていると考えるとわかりやすいでしょう。取引先との関係に影響がなく、承諾を得られる見込みがあるなら、3社間を検討する価値は十分にあります。
広告の「手数料1%〜」は下限で実際の料率は上がりやすい
ファクタリング会社の広告や公式サイトでは、「手数料1%〜」「業界最低水準」といった表示をよく目にします。しかし、この数字は最も条件がよい場合の下限を示したもので、すべての利用者に適用されるわけではありません。
下限に近い料率が適用されやすいのは、次のような条件がそろったケースです。
- 売掛先の承諾を得て、3社間ファクタリングで契約する
- 売掛先が上場企業や官公庁など、信用力の高い取引先である
- 売掛金の金額が大きく、支払期日までの期間が短い
- 同じ会社での利用実績があり、期日どおりに精算している
反対に、初めての利用で2社間を選ぶ場合は、下限よりも高い料率になるのが一般的。広告の数字だけを頼りに会社を選ぶと、見積もりの段階で想定外の料率を提示されることもあるでしょう。
会社を比べるときは、下限だけでなく上限(「〜18%」など)が示されているかを確認してください。手数料は「最大でいくらかかるか」を前提に資金計画を立てると、見積もり後に慌てずに済みます。最終的には、見積もりの料率と諸費用を含めた総額で判断することが大切です。
ファクタリング手数料の内訳と手数料以外にかかる費用
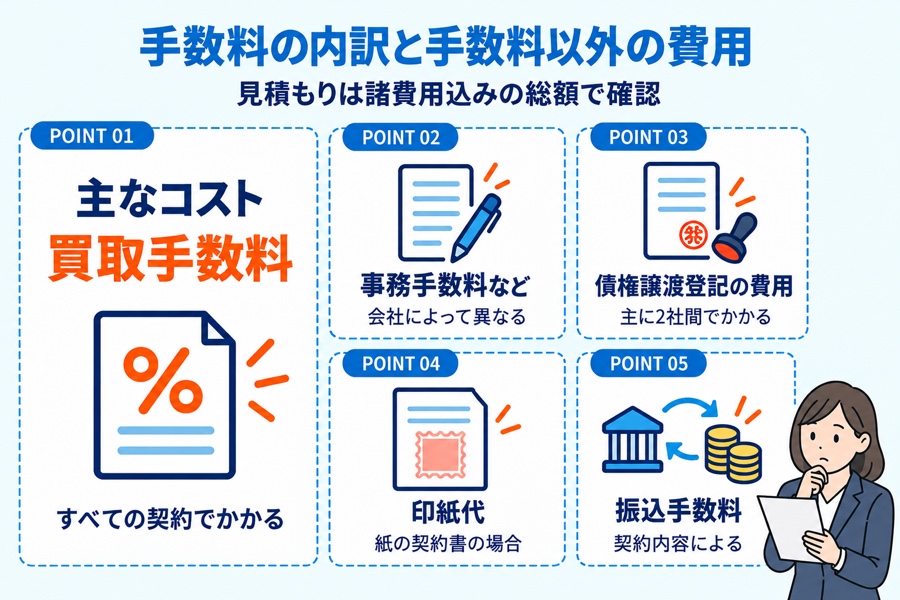
ファクタリングでかかる費用は、売掛金から差し引かれる買取手数料だけではありません。会社や契約形態によっては、事務手数料や債権譲渡登記の費用、契約書の印紙代、振込手数料などが別にかかります。
これらの諸費用は1つひとつは小さくても、合計すると受取額を思いのほか減らす場合があります。特に2社間では、売掛債権の譲渡を第三者に主張できるよう債権譲渡登記を求められることがあり、登録免許税や司法書士報酬の負担が生じるのです。
主な費用の種類と、発生しやすい場面を表にまとめました。
| 費用の種類 | 内容 | 発生しやすい場面 |
|---|---|---|
| 買取手数料 | 売掛金の買取にかかる手数料(主なコスト) | すべての契約 |
| 事務手数料など | 書類作成や審査などの事務にかかる費用 | 会社によって異なる |
| 債権譲渡登記の費用 | 登録免許税・司法書士報酬 | 主に2社間 |
| 印紙代 | 紙の契約書に貼る収入印紙 | 紙で契約する場合 |
| 振込手数料 | 入金・送金時の銀行の手数料 | 契約内容による |
見積もりでは「手数料○%」の部分だけでなく、諸費用を含めた最終的な受取額を必ず確かめましょう。
それぞれ順に解説いたします。
買取手数料のほかに事務手数料などがかかる会社もある
ファクタリングの費用の中心は、売掛金の買取に対してかかる買取手数料です。見積もりで「手数料○%」と示されるのは、通常この買取手数料を指します。
ただし、会社によっては買取手数料とは別に、事務手数料や書類作成費といった名目の費用を設けている場合があります。事務手数料は、契約書の作成や審査、送金などの事務処理にかかる費用として請求されるもの。料率ではなく定額で示されることもあり、手数料率を比べるだけでは見落としやすい点に注意が必要です。
- 買取手数料のほかに、別の名目の費用が設定されていないか
- 別途の費用は定額か、売掛金の金額に応じた料率か
- 諸費用を差し引いた最終的な受取額(振込額)はいくらか
「諸費用なし」とうたう会社でも、契約の条件によっては別途費用がかかるケースがあります。契約前に費用の内訳を書面で受け取り、不明な項目があれば遠慮なく質問しましょう。
なお、事務手数料などは買取手数料と消費税の扱いが異なる場合があります。詳しくは後半の「ファクタリング手数料の勘定科目と消費税の扱いを解説」で紹介しています。
債権譲渡登記の登録免許税と司法書士報酬は別途必要になる
2社間ファクタリングでは、売掛債権をファクタリング会社に譲渡したことを第三者に主張できるよう、債権譲渡登記を求められることがあります。登記にかかる費用は、利用者が負担するのが一般的です。
登記の際に納める登録免許税の額を、法務省の案内をもとに表にまとめました。
| 登記の区分 | 登録免許税(1件につき) |
|---|---|
| 債権の個数が5,000個以下 | 7,500円 |
| 債権の個数が5,000個を超える | 15,000円 |
出典:法務省「(債権譲渡登記等)添付書面・登録免許税」(租税特別措置法により軽減された額)
登記の申請を司法書士に依頼する場合は、登録免許税とは別に司法書士報酬がかかります。報酬の額は事務所ごとに異なるため、ファクタリング会社や司法書士に事前に見積もりを確認しておくと安心でしょう。
一方、3社間ファクタリングは売掛先の承諾を得て取引するため、債権譲渡登記を求められないのが一般的です。2社間でも登記の要否は会社によって異なります。登記費用は手数料率に表れないコストなので、2社間を選ぶときは見積もりの段階で登記の有無と費用を確認してください。
印紙代や振込手数料など見落としやすい細かな費用もある
手数料や登記費用のほかにも、細かな費用がかかることがあります。1つひとつは少額でも、見積もりの段階で把握しておくと受取額のずれを防げます。
まず押さえておきたいのが、紙の契約書に貼る収入印紙。ファクタリングの契約書は、印紙税法上の「債権譲渡に関する契約書」(第15号文書)にあたります。印紙税は、記載金額が1万円以上か金額の記載がない場合で1通200円。記載金額が1万円未満なら非課税です(国税庁「No.7141 印紙税額の一覧表(その2)」)。
なお、電子契約で作成したデータ(電磁的記録)は課税文書にあたらず、印紙税はかかりません。オンラインで契約を完結できる会社なら、印紙代は不要です。
このほか、見落としやすい費用には次のようなものがあります。
- 振込手数料:買取代金の振込時に、受取額から差し引かれることがある
- 送金時の振込手数料:2社間で売掛先から回収した代金を、ファクタリング会社へ送るときにかかる
- 郵送費:契約書や書類の原本をやり取りする場合にかかる
どの費用を誰が負担するかは、契約によって異なります。見積もりの内訳に含まれているかを確認し、総額で比べるようにしましょう。
ファクタリング手数料の計算方法と受取額のシミュレーション
ファクタリングの受取額を正しく見積もるには、手数料率に加えて「掛け目」を理解しておく必要があります。掛け目とは、売掛金のうちファクタリング会社が買い取る割合のこと。2社間で65〜80%、3社間で80〜90%程度が目安とされ、買い取られなかった差額は留保金として、売掛金の回収後に戻ります。
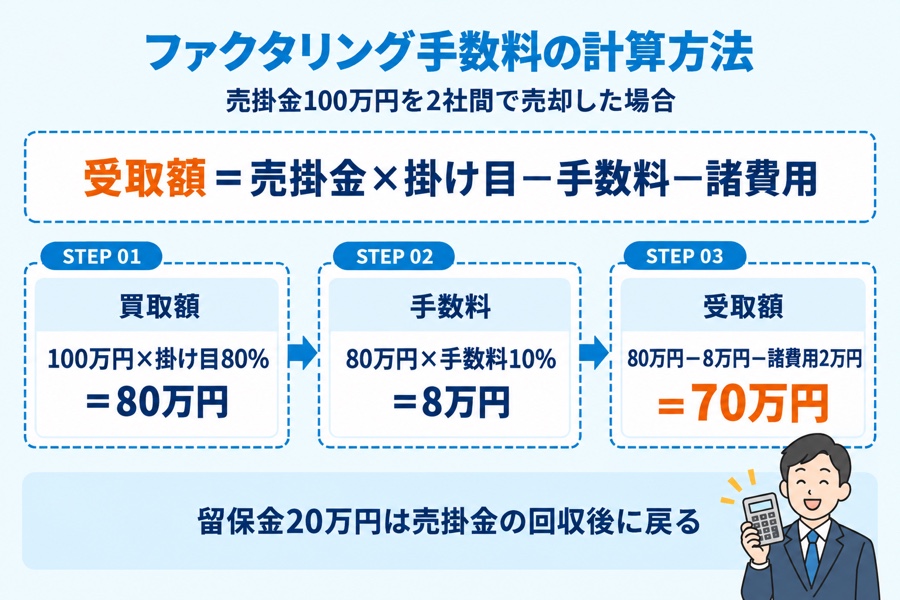
掛け目が設定されている場合、手数料は売掛金の額面ではなく、掛け目をかけた買取額に対してかかります。そのため、受取額は「売掛金×掛け目−手数料−諸費用」という式で求めるのが基本です。
また、ファクタリングの手数料は1回ごとの料率で示されるため、融資の金利と比べるには年利に換算しなければなりません。売掛金の支払いサイト(入金までの期間)が短いほど、同じ料率でも年利に換算した負担は重くなります。
手数料率の数字だけを見て「思ったより安い」と判断すると、実際の受取額や負担の大きさを読み違えかねません。計算式と売掛金100万円の具体例で確認していきましょう。
それぞれ順に解説いたします。
掛け目は売掛金のうち買い取られる割合で手数料とは別物
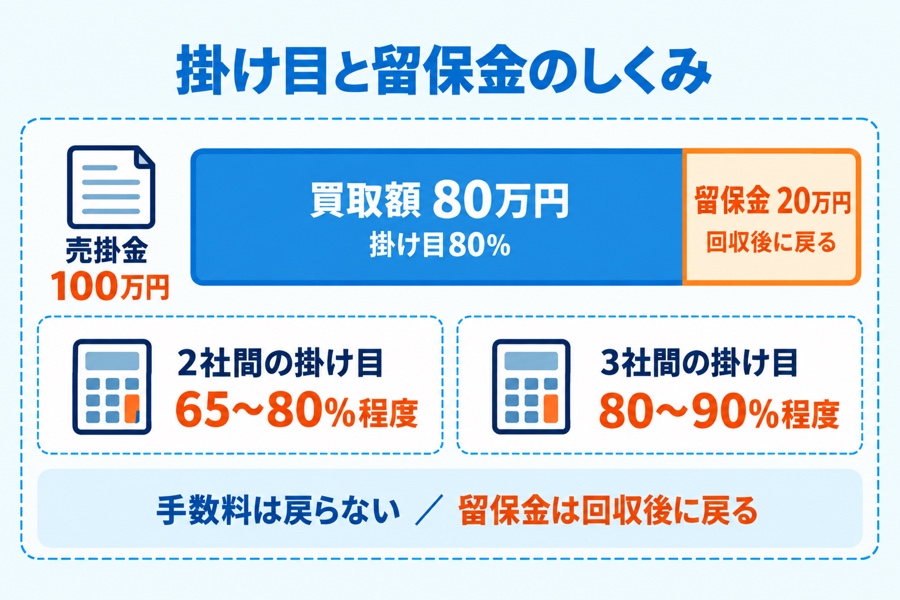
掛け目とは、売掛金の額面のうち、ファクタリング会社が実際に買い取る割合を指します。融資でいう担保の評価額に近い考え方で、「買取率」と呼ばれることもあります。
たとえば、売掛金100万円に掛け目80%が設定されると、買取の対象になるのは80万円だけ。残りの20万円は留保金(保証金)としていったん差し引かれ、売掛金の回収と精算が済んだ後に利用者へ戻ります。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 掛け目の目安 | 65〜80%程度 | 80〜90%程度 |
| 売掛金100万円の留保金 | 20万〜35万円 | 10万〜20万円 |
| 留保金が戻る時期 | 売掛金の回収・精算後 | 売掛金の回収・精算後 |
2社間の掛け目が低めなのは、売掛先が取引に関与せず、ファクタリング会社の回収リスクが高いためです。3社間は売掛先から直接回収できるため、掛け目も高めに設定されやすいといえるでしょう。掛け目の有無や割合は、会社や契約内容によって異なります。
掛け目と手数料は、どちらも当座の受取額を減らす点では似ていますが、性質はまったく別物。手数料は戻ってこないコストである一方、掛け目による留保金は回収後に戻るお金です。見積もりを比べるときは、両方を分けて確認しましょう。
受取額は「売掛金×掛け目−手数料−諸費用」で計算する
ファクタリングの受取額は、次の手順で計算できます。
- 買取額=売掛金×掛け目
- 手数料=買取額×手数料率
- 受取額=買取額−手数料−諸費用
1つの式にまとめると「受取額=売掛金×掛け目−手数料−諸費用」です。諸費用に含まれるのは、事務手数料や債権譲渡登記の費用、印紙代、振込手数料など。
掛け目で差し引かれた留保金は「売掛金−買取額」で求められます。留保金は売掛金の回収後に戻るため、最終的な負担(コスト)になるのは「手数料+諸費用」の部分だけ。この2つを分けて考えると、見積もりの中身が理解しやすくなります。
- 手数料率は売掛金の額面ではなく、掛け目をかけた買取額にかける
- 登録免許税や印紙代など定額の費用は、売掛金が少額なほど負担の割合が大きくなる
- 留保金は戻ってくるが、受け取れるのは売掛先の支払いと精算の後になる
見積もりで受取額だけが示された場合も、この式に当てはめれば手数料や諸費用の大きさを逆算できます。提示された金額に納得できないときは、項目ごとの内訳を確認してください。
売掛金100万円を2社間・3社間で売却した場合の受取額
ここでは、売掛金100万円を2社間・3社間で売却した場合の受取額を試算します。掛け目と手数料率は相場の範囲から設定し、諸費用は仮の金額としています。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 売掛金 | 100万円 | 100万円 |
| 掛け目 | 80% | 90% |
| 買取額(売掛金×掛け目) | 80万円 | 90万円 |
| 手数料率 | 10% | 5% |
| 手数料(買取額×手数料率) | 8万円 | 4万5,000円 |
| 諸費用(登記費用などの仮定) | 2万円 | 5,000円 |
| 受取額 | 70万円 | 85万円 |
| 留保金(回収後に戻る) | 20万円 | 10万円 |
| 最終的な負担(手数料+諸費用) | 10万円 | 5万円 |
同じ100万円の売掛金でも、すぐに受け取れる金額は2社間が70万円、3社間が85万円と、15万円の差がつきました。最終的な負担も、2社間は3社間の2倍にあたる10万円です。
一方で、3社間は売掛先の承諾が必要なうえ、入金までに時間がかかりやすい面もあります。急ぎの資金が必要なのか、コストを優先したいのかによって、選ぶべき形は変わるでしょう。
留保金が戻るのは、売掛先からの支払いと精算が済んでからです。目の前の支払いに使えるのは「受取額」の部分だけなので、必要な金額に足りるかはこの数字で判断してください。
年利に換算するとファクタリングは銀行融資よりも割高
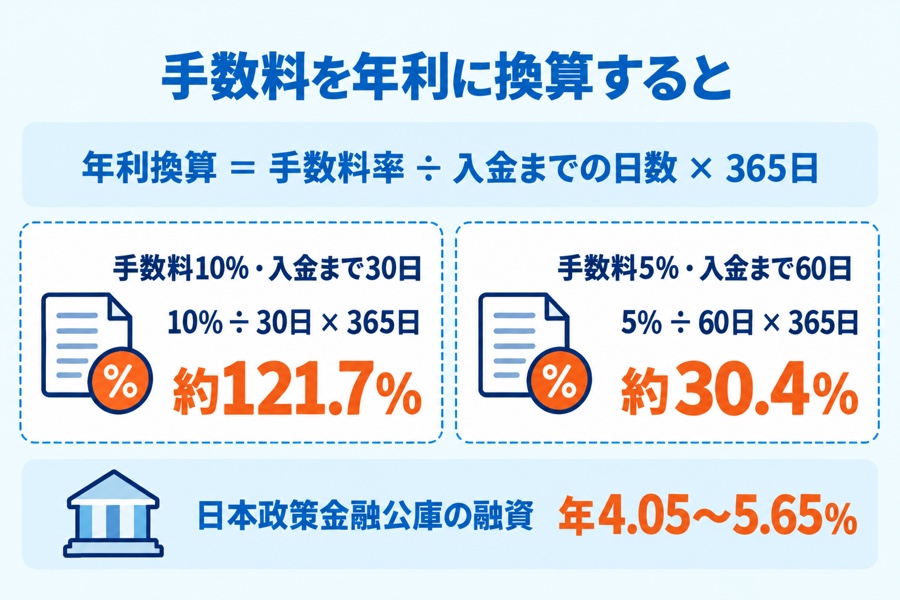
ファクタリングの手数料は1回の取引ごとの料率なので、年利で示される融資の金利とそのまま比べることはできません。比べるときは、次の式で年利に換算すると負担の大きさがつかみやすくなります。
年利換算(目安)=手数料率÷売掛金の入金までの日数×365日
掛け目や諸費用を除いた簡易的な計算ですが、たとえば次の2つの条件で比べると、結果は以下のとおりです。
| 条件 | 計算式 | 年利換算 |
|---|---|---|
| 手数料10%・入金まで30日 | 10%÷30日×365日 | 約121.7% |
| 手数料5%・入金まで60日 | 5%÷60日×365日 | 約30.4% |
これに対し、日本政策金融公庫(国民生活事業)の無担保融資の基準利率は年4.05〜5.65%です。これは税務申告を2期終えている事業者の場合で、2026年10月1日現在の数字です(日本政策金融公庫「金利情報」)。年利で比べると、ファクタリングは融資より大幅に割高だとわかるでしょう。
もっとも、ファクタリングは借入ではないため返済の義務がなく、審査では売掛先の信用力が重視されます。融資が間に合わない場面のつなぎとして短期的に使い、継続的な資金調達は融資などと組み合わせるのが賢明でしょう。
ファクタリング手数料が高くなる・安くなる4つの要因とは
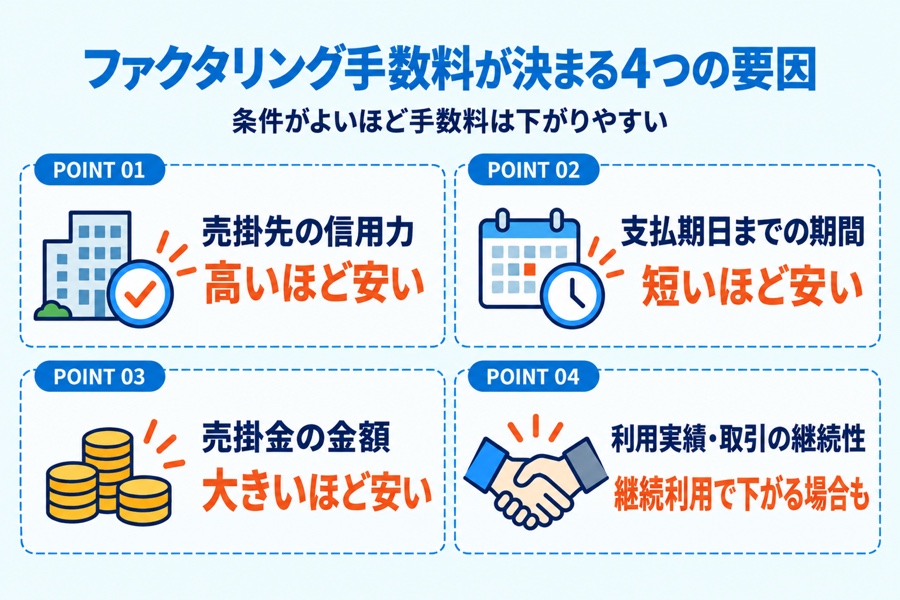
ファクタリングの手数料率は、会社ごとに一律で決まっているわけではありません。審査で「売掛金をどれだけ確実に回収できるか」が評価され、そのリスクに応じて案件ごとに料率が決まります。
主な要因は、売掛先の信用力、支払期日までの期間、売掛金の金額、利用実績や取引の継続性の4つ。いずれも回収リスクや事務コストに関わる項目で、条件がよいほど手数料は下がりやすくなります。
| 要因 | 手数料が安くなりやすい | 手数料が高くなりやすい |
|---|---|---|
| 売掛先の信用力 | 上場企業・官公庁など | 業歴が浅い・業績が不安定 |
| 支払期日までの期間 | 短い | 長い |
| 売掛金の金額 | 大きい | 小さい |
| 利用実績・取引の継続性 | 2回目以降・継続的な取引 | 初回・単発の取引 |
融資と異なり、ファクタリングの審査では利用者自身の業績よりも売掛先の信用力が重く見られます。自社の状況だけでなく、どの売掛金を売るかによって手数料が変わる点を理解しておきましょう。要因を知っておけば、見積もりの料率に納得できるかを判断しやすくなります。
それぞれ順に解説いたします。
売掛先の信用力が高いほど手数料率は低く抑えられやすい
手数料率に最も大きく影響するのが、売掛先(取引先)の信用力です。ファクタリング会社は売掛先からの支払いで代金を回収するため、売掛先が期日どおりに支払えるかどうかが料率を左右します。
たとえば、上場企業や官公庁、業歴が長く業績が安定した企業の売掛金は、未払いや倒産のリスクが低いと判断されやすいもの。反対に、設立間もない企業や赤字が続く企業、支払いの遅れがある企業の売掛金は、リスクが高いとみなされて料率が上がる傾向にあります。
- 企業の規模や業歴、上場しているかどうか
- 官公庁や自治体など、公的機関かどうか
- 決算や業績が安定しているか
- これまでの支払いに遅れがないか
複数の取引先に売掛金がある場合は、信用力の高い売掛先の債権を選んで売却すると手数料を抑えやすくなります。同じ金額の売掛金でも、どの取引先の債権を売るかで料率が変わると覚えておきましょう。
支払期日までの期間が長い売掛金ほど手数料は上がりやすい
売掛金の支払期日までの期間も、手数料率を左右する要因です。期日が先になるほど、その間に売掛先の業績が悪化したり、倒産したりするリスクが高まります。そのため、期日までの期間が長い売掛金ほど手数料は上がりやすくなるのです。
たとえば、30日後に入金予定の売掛金と90日後に入金予定の売掛金では、後者のほうがリスクは高いと判断されやすいでしょう。会社によっては、期日まで長すぎる売掛金を買取の対象外としている場合もあります。
一方で、期日が近い売掛金は手数料こそ低めになりやすいものの、年利に換算すると負担が重くなる点には注意が必要。前述のとおり、同じ手数料率でも入金までの日数が短いほど、年利換算の数字は大きくなります。
手数料率だけで判断せず、「いつまでに、いくら必要か」から逆算して売却する売掛金を選ぶことが大切です。必要な金額と時期をはっきりさせておけば、余分な売掛金まで売ってしまうことも防げます。
売掛金の金額が大きいほど手数料率は下がる傾向にある
売掛金の金額も手数料率に影響します。一般に、金額が大きいほど手数料率は下がり、少額になるほど上がる傾向にあります。
理由は、審査や契約、送金といった事務の手間が、金額の大小にかかわらず一定程度かかるためです。売掛金が少額だと、その事務コストをまかなうために料率を高めに設定せざるを得ません。反対に高額の取引なら、料率を下げても十分な手数料収入を見込めます。
ただし、金額が大きくなるほど、売掛先が支払えなかったときの損失も大きくなります。そのぶん審査は慎重になり、売掛先の信用力や書類の確認がより厳しく行われる点は理解しておきましょう。
また、少額の売掛金を何度も売却すると、そのたびに手数料や諸費用がかかります。複数の請求書をまとめて売却できるか相談すると、総額でのコストを抑えられる可能性があるでしょう。
少額の売掛金を扱う会社の中には、料率がやや高めでも登記を求めないなど、諸費用を抑えた仕組みの会社もあります。料率と総額の両方で比べるのが確実です。
利用実績や取引の継続性も手数料率の決定に影響を与える
同じファクタリング会社を継続して利用していると、2回目以降は手数料率が下がる場合があります。初回は利用者や売掛先の情報が少なく、慎重に審査せざるを得ないため、料率が高めに設定されやすいのです。
利用を重ねて期日どおりに精算した実績ができると、ファクタリング会社は回収リスクを低く見積もれるようになります。その結果、料率の引き下げや審査期間の短縮につながることもあるでしょう。
利用者と売掛先の取引の継続性も、見られるポイントの1つ。長く続いている取引先への売掛金は、今後も支払いが続く見込みが高いと判断されやすく、手数料にもよい影響を与えます。
- 同じ会社で期日どおりに精算した利用実績
- 売掛先との長期間にわたる継続的な取引
- 売掛先からの入金が毎回期日どおりである履歴
ただし、継続利用を前提に高い料率を受け入れる必要はありません。実績ができた後も、他社の見積もりと比べて条件が見合っているかを確認しましょう。ファクタリングへの依存は資金繰りの悪化につながるため、あくまで一時的な手段として活用することが大切です。
ファクタリング手数料を安く抑えるために押さえたい方法5選
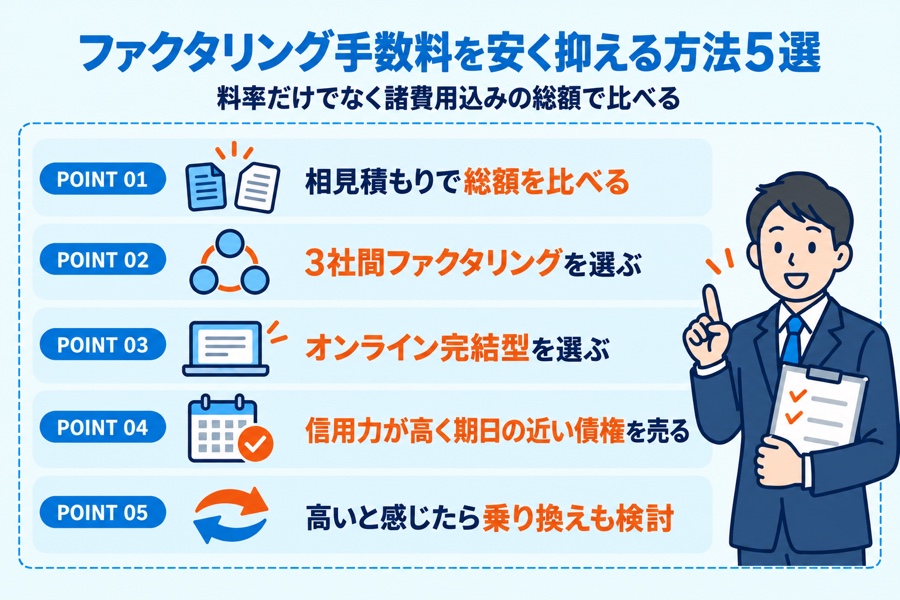
ファクタリングの手数料には、どの取引にも同じ料率が当てはまる決まった料金表はありません。売掛先の信用力や契約の方式、手続きの方法などをもとに、取引ごとに料率が決まる仕組み。
特に料率の幅が広い2社間ファクタリングでは、選び方による差が大きくなりがちです。そのため、利用する側の工夫しだいで、同じ売掛金でも受取額に差が出ることは少なくないでしょう。
手数料を抑えるために押さえたいのは、見積もりの取り方・契約の方式・手続きの方法・売却する債権の選び方の4点です。すでに利用している会社の条件に不満がある場合は、ファクタリングの乗り換えも選択肢に入ります。
どの方法でも大切なのは、表面の料率だけでなく、事務手数料や登記費用などを含めた総額で判断すること。審査に通りやすいかどうかとのバランスも見ながら、自社に合う方法を選びましょう。
それぞれ順に解説いたします。
複数社から相見積もりを取り諸費用込みの総額で比べる
手数料は会社によって数%単位で変わることがあるため、1社だけの見積もりで決めるのはおすすめできません。同じ売掛金の条件で2〜3社に見積もりを依頼し、比べてみましょう。
比べるときに注意したいのは、手数料率よりも「最終的にいくら入金されるか」という総額です。料率が低く見えても、事務手数料や出張費、債権譲渡登記の費用などが別にかかれば、受取額は少なくなります。
見積もりの際は、次の点を書面やメールで確認しておくと安心でしょう。
- 手数料率と、差し引かれる手数料の金額
- 事務手数料など、手数料以外の費用の有無と金額
- 債権譲渡登記が必要かどうか
- 入金予定日と、振込手数料をどちらが負担するか
相見積もりを取ること自体は、珍しいことではありません。複数社の条件を並べておけば、1社だけ極端に高い見積もりにも気づきやすくなるでしょう。
売掛先の承諾を得られるなら3社間ファクタリングを選ぶ
3社間ファクタリングは、売掛先に債権の譲渡を知らせて承諾を得たうえで、売掛先からファクタリング会社へ直接支払ってもらう方式です。
ファクタリング会社にとっては回収の不安が小さいため、手数料は2〜9%程度と、2社間の8〜18%程度より低くなるのが一般的。売掛先の承諾があることから、債権譲渡登記を求められないことも多く、その分の費用も抑えられます。
売掛先との関係が良好で、事情を説明しやすい場合は、まず3社間を検討してみましょう。
一方で、売掛先の承諾を得る手間がかかるため、入金までの日数は2社間より長くなりがちです。資金繰りの状況を取引先に知られることに抵抗を感じる企業も多いでしょう。
資金がいつまでに必要か、売掛先との関係に影響が出ないかを考えたうえで、手数料の差と比べて選ぶのがおすすめです。
オンライン完結型を選び出張費や郵送などのコストを省く
ファクタリング会社によっては、契約の際に来店や面談を求めたり、担当者が訪問したりする場合があります。訪問型では出張費や交通費を請求されることがあり、書類の郵送にも費用と日数がかかってしまうでしょう。
申し込みから契約までをオンラインで完結できる会社なら、こうしたコストがかからないのが利点。書類はスマートフォンで撮影してアップロードし、契約は電子契約で結ぶ流れが多いでしょう。
人件費や事務の手間が少ない分、手数料率を低めに設定しているサービスも見られます。入金までが早い点も、オンライン完結型を選ぶメリットといえるでしょう。来店不要で使える会社は、即日・来店不要のファクタリング会社の記事で紹介しています。
ただし、オンライン型には少額の取引を中心とするサービスもあり、買取額の上限が低めに設定されていることがあります。売却したい金額に対応しているか、申し込む前に確かめてください。
信用力が高く支払期日の近い売掛債権を選んで売却する
同じ会社が持つ売掛金でも、どの債権を売るかによって手数料は変わります。ファクタリング会社が重視するのは、利用者よりも売掛先の支払い能力です。
前述の「手数料が高くなる・安くなる4つの要因」のとおり、信用力の高い売掛先の債権や、支払いサイトが短く入金日の近い売掛金ほど、料率は低くなりやすいでしょう。
複数の売掛金を持っている場合は、次のような債権を優先して見積もりに出してみましょう。
- これまで支払いが遅れたことのない売掛先の債権
- 支払期日が近づいている債権
- 請求書や契約書などで、取引の実態を示せる債権
反対に、期日を過ぎた債権や取引の証拠が少ない債権は、買取を断られたり料率が高くなったりしやすいので注意してください。
今の会社の手数料が高いと感じたら乗り換えも検討する
継続してファクタリングを使っていると、最初に契約した会社の条件をそのまま続けてしまいがちです。しかし、利用実績が増えたり売掛先が変わったりすれば、他社のほうが低い料率を提示する可能性もあるでしょう。
今の手数料が高いと感じたら、他社の見積もりを取って比べてみるのがおすすめです。
乗り換えの際に気をつけたいのが、同じ売掛金を2社に売ってしまう「二重譲渡」。契約中の債権を別の会社に売ると、契約違反として大きなトラブルにつながります。
乗り換えるときは、今の会社との取引をすべて終えてから、新しい売掛金で申し込むのが基本です。あわせて、今の契約に解約や違約金の定めがないか、契約書を見直しておきましょう。
他社を利用中でも申し込める会社はありますが、利用状況は正直に伝えることが前提です。隠して契約すると、後から契約を解除されるおそれもあるので注意してください。
手数料が高すぎるファクタリング会社の特徴と見分け方
ファクタリングは売掛金の売買であり、お金の貸し借りではありません。そのため貸金業の登録がなくても営業でき、さまざまな会社がサービスを提供しています。
中には、相場を大きく超える手数料を求めたり、実質的には貸付けにあたる契約を結ばせたりする悪質な業者もいるため注意が必要。資金を急いでいるときほど、条件を十分に確かめないまま契約してしまいやすいものです。
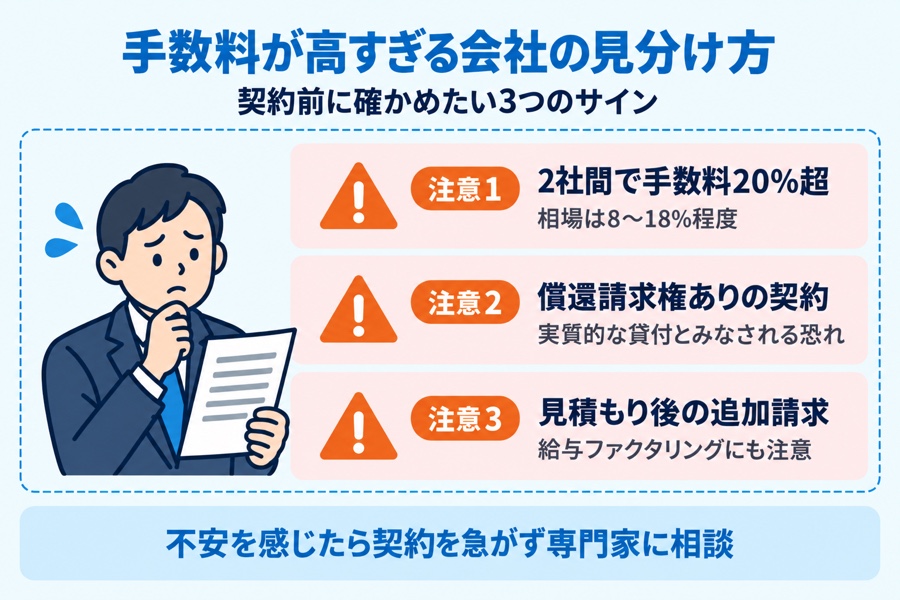
見分けるポイントは、主に「手数料の水準」「契約の内容」「見積もり後の対応」の3つです。契約の内容では、売掛先が支払えなかったときに利用者が代金を返す償還請求権の有無が特に重要になるでしょう。
手数料の低さだけで選ばず、契約書の中身や担当者の説明の仕方まで確かめることが大切です。少しでも不安を感じたら、契約を急がず、弁護士などの専門家に相談することも考えましょう。この後の各項目で、具体的な見分け方を紹介します。
それぞれ順に解説いたします。
2社間で手数料20%を超える見積もりは相場より高すぎる
2社間ファクタリングの手数料は、8〜18%程度が目安。見積もりで20%を超える料率を示された場合は、相場より高い水準と考えてよいでしょう。
もちろん、売掛先の信用力が低い、支払期日まで長いといった事情があれば、料率が上がることはあります。それでも、理由を尋ねて納得できる説明がなければ、契約を見送るのが無難です。
もう一つ注意したいのは、料率は相場の範囲内でも、別の名目の費用で総額がふくらむケース。事務手数料や調査費、保証料など、内訳の説明がない費用が加わっていないか確認してください。
差し引かれる金額の合計を売掛金の額で割り、実際の負担率を計算してみると判断しやすくなります。
償還請求権ありの契約は実質的な貸付とみなされる恐れ
償還請求権とは、売掛先が倒産などで支払えなかったときに、ファクタリング会社が利用者に代金の返還を求められる権利のことです。
一般的なファクタリングは償還請求権のない「ノンリコース」の契約で、回収できないリスクはファクタリング会社が負います。この点が、返済の義務がある融資との大きな違い。
反対に、償還請求権ありの契約では、売掛先が支払えなければ利用者が代わりに支払う責任を負います。お金を借りるのと変わらない状態になるため、契約の内容によっては実質的な貸付けと判断されることがあるのです。
貸付けとみなされれば、本来は貸金業法や利息制限法などの規制を受けるべき取引だったと考えられるでしょう。そうした契約を持ちかける業者は、避けたほうが安心です。
契約書に「買戻し」「償還」「保証」といった言葉があれば、どのような場合に支払いの義務が生じるのか、署名の前に必ず確かめてください。
見積もり後の追加請求や給与ファクタリングには要注意
見積もりの段階では低い料率を示し、契約や入金の直前になって手数料を引き上げたり、別の費用を上乗せしたりする業者もいます。資金を急いでいる状況では断りにくく、そのまま契約してしまうケースも少なくないでしょう。
見積もりの内容は書面やメールで受け取り、契約書の金額と同じかを必ず照らし合わせてください。説明のない費用が加わっていれば、その場で理由を尋ねることが大切です。
個人の給与を買い取るとうたう「給与ファクタリング」にも注意が必要。金融庁の「ファクタリングの利用に関する注意喚起」では、給与ファクタリングは貸金業にあたるとの見解が示されています。
同じページでは、ファクタリングを装って実際には貸付けを行う「偽装ファクタリング」についても、事業者に注意を呼びかけています。売掛金の売却ではなく「お金を借りる」形の契約になっていないか、署名の前に確かめましょう。
ファクタリング手数料の勘定科目と消費税の扱いを解説
ファクタリングを利用したら、差し引かれた手数料を正しく経理処理する必要があります。特に2社間ファクタリングでは、売掛先から入金された代金をファクタリング会社へ送る処理も発生するため、仕訳が少し複雑になりがち。
ポイントは、ファクタリングが売掛金の「売却」であり、借入金の利息とは扱いが異なること。手数料は、売掛金を額面より安く売ったことで生じた損失として処理するのが一般的です。
消費税の扱いにも注意しましょう。売掛金などの金銭債権の譲渡は、消費税の非課税取引とされています。一方、買取とは別にサービスの対価として支払う費用は、内容によって課税取引になることもあるでしょう。
処理を誤ると、経費の計上や消費税の申告に影響しかねません。ここでは、一般的な仕訳の例と消費税の考え方を紹介します。実際の取引の扱いは、顧問税理士にも確認しておくと安心でしょう。
それぞれ順に解説いたします。
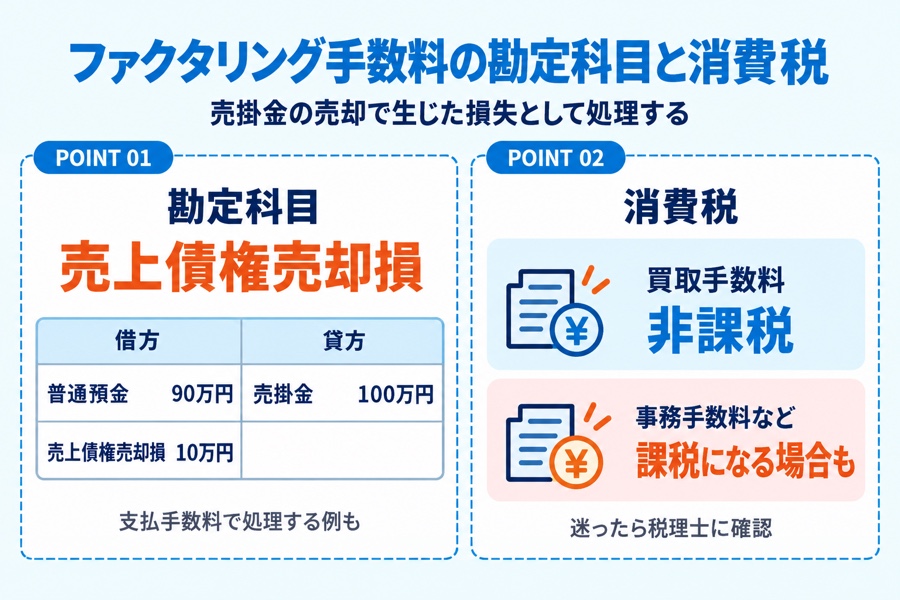
手数料は「売上債権売却損」などの勘定科目で処理する
ファクタリングの手数料は、「売上債権売却損」という勘定科目で処理するのが一般的です。売掛金を額面より安く売ったことで生じた差額を、損失として計上する考え方。
「支払手数料」で処理する例も見られるため、どちらを使うかは社内で統一しておきましょう。
たとえば、売掛金100万円を売却し、手数料10万円を差し引いた90万円が入金された場合の仕訳は次のとおりです。
| 借方 | 貸方 |
|---|---|
| 普通預金 900,000円 | 売掛金 1,000,000円 |
| 売上債権売却損 100,000円 |
2社間ファクタリングでは、後日、売掛先から入金された代金をファクタリング会社へ送ります。受け取った代金は自社のお金ではないため、「預り金」などで処理し、送金した時点で消し込むとよいでしょう。
売上債権売却損は、損益計算書では営業外費用に含めるのが一般的。法人税や所得税の計算でも、経費として扱えます。
買取手数料は非課税で事務手数料は課税になる場合もある
まず押さえたいのが、売掛金などの金銭債権の譲渡は、消費税の非課税取引だという点。
国税庁の質疑応答事例でも、金銭債権の買取りの際に差し引かれる割引料や手数料は、名目にかかわらず非課税として扱うと示されています。つまり、売掛金と入金額の差額として差し引かれる手数料に、消費税はかからないと考えてよいでしょう。
一方で、契約書の作成や登記手続きの代行など、買取とは別のサービスの対価として請求される事務手数料は、課税取引になることがあります。請求書や契約書で消費税が上乗せされているかを見て、内訳を確認しておきましょう。
記帳の際は、非課税の売却損と、課税となる手数料を分けておくのがポイント。区別せずに処理すると、消費税の申告で仕入税額控除の計算を誤るおそれがあります。
どちらに当たるかは契約の内容によって変わるため、判断に迷う場合は税理士に相談してください。
ファクタリング手数料に関するよくある質問と答えを紹介
手数料は資金繰りに直接響くため、契約の前に疑問を解消しておくことが大切です。とはいえ、ファクタリングの手数料については、経理での扱いや事業の形態による違いなど、利用する前に気になる点も多いでしょう。
ここでは、よく寄せられる質問を3つ取り上げます。手数料は経費になるのか、個人事業主は法人より不利なのか、見積もりの後に手数料が変わることはあるのか、といった疑問に順に答えていきます。
どの質問も、これまでに紹介した手数料の決まり方や計算方法と関わる内容。気になる項目から読み進めてみてください。
個人事業主の方で、会社選びに迷っている場合は、個人事業主向けのファクタリング会社ランキングもあわせて参考にしてください。売掛先の業種や金額に合う会社を探すときに役立つでしょう。
それぞれ順に解説いたします。
ファクタリング手数料は経費として計上できるのですか?
経費として計上できます。法人の場合は「売上債権売却損」などの勘定科目で計上し、法人税の計算でも損金として扱われるのが通例でしょう。
個人事業主も同じように、事業の売掛金を売ったときの手数料は必要経費になります。
なお、買取の手数料は消費税の非課税取引にあたるため、仕入税額控除の対象にはなりません。課税となる事務手数料などとは分けて記帳しておきましょう。仕訳の例は、上で紹介した勘定科目の解説もあわせて確認してください。
個人事業主の手数料は法人より高くなるのでしょうか?
個人事業主だからといって、必ず手数料が高くなるわけではありません。料率を大きく左右するのは売掛先の信用力で、売掛先が大手企業なら、個人事業主でも低めの料率になることがあります。
ただ、個人事業主の取引は売掛金が少額になりやすく、売掛先に知られない2社間を選ぶケースも多いもの。その結果として、手数料が高めになる傾向は見られます。
少額の取引でも使いやすい、個人事業主向けのオンライン型サービスなどを比べてみるとよいでしょう。
見積もり後に手数料が上がることはあるのでしょうか?
あります。審査の結果、売掛先の信用力や書類の内容によっては、見積もりより高い料率を提示されることも珍しくありません。審査の中で債権譲渡登記が必要と判断され、登記の費用が加わるケースもあるでしょう。
ただし、理由の説明がない値上げや、契約の直前になっての大きな変更には注意が必要。見積もりは書面で受け取り、契約書の金額と照らし合わせてください。納得できなければ、契約しないことも選択肢です。複数社の見積もりを手元に残しておくと、他社と比べて判断しやすくなるでしょう。
手数料の仕組みを理解してファクタリングを賢く活用しよう
ファクタリングの手数料は、契約の方式や売掛先の信用力、支払期日までの期間などによって大きく変わります。最後に、この記事の要点を振り返りましょう。
- 手数料の目安は、2社間で8〜18%程度、3社間で2〜9%程度
- 受取額は、事務手数料や登記費用などを含めた総額で比べる
- 相見積もり・3社間の検討・オンライン完結型・債権の選び方・乗り換えで手数料を抑えられる
- 相場より高い見積もり、償還請求権ありの契約、説明のない追加費用には注意する
- 手数料は「売上債権売却損」などで処理し、買取の手数料は消費税の非課税取引にあたる
手数料の仕組みを知っておけば、提示された見積もりが妥当かどうかを自分で判断できるようになります。資金繰りに余裕を持たせるためにも、複数の会社を比べ、納得できる条件で利用してください。